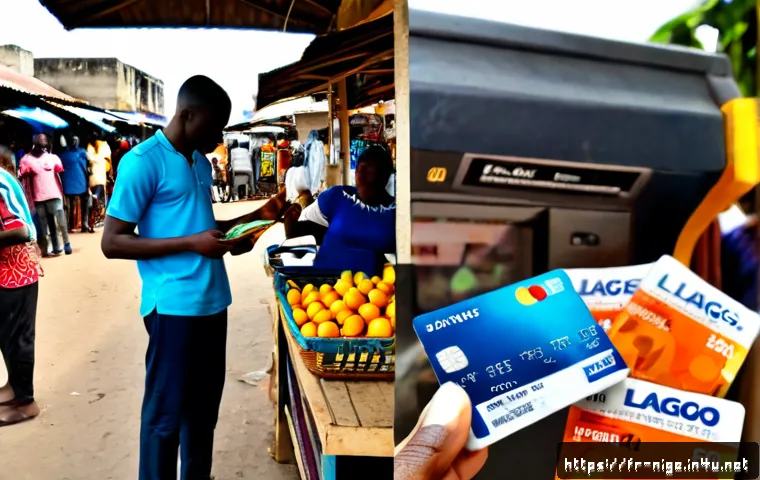
Au Nigeria, la solution la plus prudente consiste généralement à combiner des nairas en espèces, une carte internationale et une solution de secours. Les espèces restent très utiles pour les petites dépenses, tandis que la carte est plus pratique dans les hôtels, restaurants, supermarchés et commerces structurés des grandes villes.
Une seule carte ou un seul retrait ne suffit pas toujours, car un distributeur, un terminal ou une connexion bancaire peut être indisponible. Avant de partir, comparez surtout les frais de retrait, les commissions de change, les plafonds et l’activation des paiements à l’étranger.
Une carte de voyage ou un compte multidevises peut être intéressant si ses conditions correspondent réellement à votre usage. Pour un séjour court comme pour un déplacement professionnel, la préparation évite de devoir chercher une solution dans l’urgence.
Réponse rapide : prévoir plusieurs moyens de paiement plutôt qu’une seule solution
- Les nairas en espèces restent utiles pour les petits achats, les transports, les marchés et les vendeurs indépendants.
- La carte bancaire est davantage adaptée aux établissements structurés des grandes villes, sans être garantie partout.
- Une réserve séparée, sous forme d’une seconde carte ou d’un autre moyen de paiement, limite les conséquences d’un refus ou d’un retrait impossible.
| Moyen de paiement | Usage le plus adapté | Frais ou limites possibles | Solution de repli |
|---|---|---|---|
| Espèces en nairas | Petites dépenses, transports, marchés, vendeurs indépendants | Disponibilité à vérifier, risque de transporter trop d’argent | Carte internationale ou seconde réserve |
| Carte bancaire classique | Hôtels, restaurants, supermarchés et commerces structurés | Frais de change, retrait, plafond ou contrôle de sécurité | Espèces et autre carte |
| Carte de voyage ou compte multidevises | Voyageur cherchant à comparer les coûts et gérer ses dépenses | Conditions, plafonds et acceptation à contrôler | Espèces en nairas |
| Paiement électronique local | Selon les habitudes locales et l’accès réel du visiteur | Accessibilité variable pour une personne étrangère | Carte ou espèces |
La répartition pratique entre nairas, carte et réserve de secours
Le bon réflexe n’est pas de choisir entre espèces et carte, mais de répartir le risque. Gardez une somme raisonnable en nairas nigérians (NGN) pour les dépenses immédiates, utilisez votre carte lorsque le terminal fonctionne et conservez une seconde option séparée. Cette seconde option peut être une autre carte, une carte de voyage ou un moyen de paiement électronique accessible dans votre situation.
Les dépenses pour lesquelles les espèces restent particulièrement utiles
Les espèces sont particulièrement pertinentes pour les achats de faible montant, les transports, les marchés et les vendeurs indépendants. Elles évitent de dépendre d’un terminal de paiement, d’un réseau bancaire ou d’une connexion disponible à un instant précis. En revanche, ne gardez pas toute votre réserve au même endroit : une répartition discrète est plus prudente.
Comparer espèces, carte bancaire et paiements électroniques
Acceptation selon le type de commerce et la zone géographique
Dans les grandes villes, notamment pour les hôtels, restaurants, supermarchés et commerces structurés, la carte peut être plus facilement acceptée. Cela ne signifie pas qu’un paiement sera systématiquement possible : l’acceptation dépend du terminal, du réseau bancaire, de la connexion et de l’établissement. Hors des grands centres, ou pour les dépenses quotidiennes plus simples, les espèces peuvent devenir plus importantes.
Frais de retrait, conversion en nairas et coûts moins visibles
Avant le départ, vérifiez les conditions de votre banque pour les retraits internationaux, les paiements en devise et la conversion en nairas. Une carte émise à l’étranger peut entraîner des frais de retrait, des commissions de change, des plafonds ou des contrôles de sécurité. Le coût réel dépend de votre banque, du distributeur, du réseau et du taux appliqué au moment de l’opération : il faut donc consulter les conditions à jour, plutôt que se fier à une estimation générale.
Tableau comparatif : praticité, sécurité, budget et solution de repli
Pour arbitrer, posez-vous quatre questions simples : le moyen de paiement sera-t-il accepté à l’endroit prévu, quel est son coût global, quel plafond s’applique et que ferez-vous s’il échoue ? Une carte à frais réduits peut être utile, mais elle ne remplace pas une réserve d’espèces. À l’inverse, transporter uniquement des nairas expose davantage en cas de perte ou de besoin imprévu.
Retirer et payer sans mauvaises surprises
Vérifier les plafonds, l’activation internationale et les notifications bancaires
Avant le voyage, vérifiez que les paiements et retraits à l’étranger sont autorisés sur votre carte. Contrôlez aussi les plafonds de paiement et de retrait, ainsi que les alertes bancaires. Une notification peut vous aider à repérer rapidement une opération inhabituelle, tandis qu’un plafond trop bas peut bloquer une dépense pourtant légitime.
Refuser les situations de change peu transparentes et compter les billets avec discrétion
Pour changer ou retirer de l’argent, privilégiez une procédure dont les conditions vous sont clairement présentées. Vérifiez le montant reçu sans attirer inutilement l’attention et rangez les billets avant de repartir. Si le coût, le taux ou les conditions ne sont pas compréhensibles, mieux vaut différer l’opération et chercher une option plus claire.
Que faire si un distributeur, un terminal ou une carte ne fonctionne pas
Un distributeur peut ne pas être disponible, alimenté ou opérationnel lorsque vous en avez besoin. Un terminal peut également refuser une carte étrangère. Gardez votre calme, évitez de multiplier les essais si vous n’êtes pas sûr du résultat, et passez à votre solution de repli : espèces, autre carte ou paiement électronique local si vous y avez accès.
Adapter son budget à son séjour au Nigeria
Court séjour à Lagos ou Abuja : privilégier flexibilité et paiements sécurisés
Pour un court séjour urbain, une combinaison simple fonctionne souvent bien : des nairas pour les dépenses courantes et une carte pour les établissements organisés. L’objectif est de ne pas retirer trop d’argent à la fois tout en évitant de dépendre exclusivement de la carte. Vérifiez à l’avance les frais de change et d’utilisation internationale de votre moyen de paiement.
Déplacements professionnels : séparer dépenses personnelles, avances et justificatifs
En déplacement professionnel, séparez autant que possible les dépenses personnelles des avances ou frais liés au travail. Conservez les justificatifs lorsque l’établissement en fournit et gardez une trace de vos paiements électroniques. Une carte bancaire internationale, une carte de voyage et une assurance voyage associée peuvent être comparées selon les plafonds, l’assistance et les conditions applicables.
Voyages hors grands centres : augmenter la réserve d’espèces avec prudence
En dehors des grands centres, il peut être raisonnable de prévoir davantage d’espèces, car l’accès aux distributeurs et l’acceptation de la carte sont moins prévisibles. Cette réserve doit toutefois rester proportionnée à vos besoins et être répartie dans des endroits distincts. Le but est de gagner en autonomie, pas de transporter inutilement une somme importante.
Sécurité : transporter, retirer et utiliser ses nairas avec précaution
Répartir argent, cartes et documents dans des endroits distincts
Ne placez pas toutes vos ressources au même endroit. Séparez les nairas, la carte principale, la carte de secours et les copies sécurisées de vos documents. Ainsi, un incident touchant un portefeuille ou un sac ne vous prive pas automatiquement de toute possibilité de paiement.
Limiter les retraits visibles et protéger son code confidentiel
Lors d’un retrait ou d’un paiement, protégez votre code confidentiel et évitez d’exposer vos billets. Préférez une organisation discrète : ne comptez pas votre argent longtemps en public et ne montrez pas l’ensemble de votre réserve. Ces gestes simples comptent autant que le choix d’une bonne carte internationale.
Choisir son moyen de paiement : synthèse avant le départ
Quand une carte internationale vaut ses frais
Une carte internationale peut justifier ses frais si vous prévoyez de payer souvent dans des hôtels, restaurants, supermarchés ou commerces structurés, et si ses plafonds correspondent à votre budget. Comparez les frais de retrait, les commissions de change, les conditions de paiement hors zone habituelle et les éventuelles garanties d’assurance voyage.
Quand conserver davantage d’espèces est plus rationnel
Une réserve plus importante de nairas est logique lorsque vous anticipez de petites dépenses fréquentes, des transports, des marchés ou des trajets hors des grands centres. Elle doit rester une réserve pratique, non votre seule ressource. La sécurité dépend aussi de la manière dont vous répartissez et transportez cet argent.
Checklist finale de comparaison entre banque, carte de voyage et assurance
Comparez les frais de retrait, la commission de change, les plafonds, l’activation internationale, les alertes bancaires et les conditions d’assurance voyage. Vérifiez également les modalités de blocage ou d’assistance en cas de problème. Les conditions officielles et le détail des garanties sont à consulter directement sur la page de la banque, de la carte de voyage ou de l’assurance envisagée.
Critères de choix et résumé comparatif
Avant de partir, vérifiez : 1) la possibilité réelle de payer ou retirer à l’étranger avec votre carte ; 2) les frais appliqués au retrait et au change ; 3) vos plafonds ; 4) la disponibilité d’une seconde solution ; 5) le montant de nairas utile pour les premiers jours ; 6) les garanties d’une éventuelle assurance voyage. Une combinaison espèces + carte reste souvent la plus souple, à condition d’avoir comparé les conditions contractuelles. Pour choisir une carte de voyage ou un compte multidevises, consultez les frais, plafonds et conditions détaillées sur la page correspondante.
Pour conclure
Au Nigeria, les espèces et la carte ne s’opposent pas : elles se complètent. Les nairas facilitent les dépenses quotidiennes, tandis que la carte peut être utile dans les commerces structurés des grandes villes. Comme un distributeur ou un terminal peut ne pas fonctionner au bon moment, une réserve séparée est essentielle. Préparez vos plafonds, vos alertes et vos frais avant le départ.
Informations utiles à connaître
Devise : le naira nigérian, abrégé NGN.
Cartes : leur acceptation dépend notamment du terminal, du réseau et de l’établissement.
Distributeurs : leur disponibilité, leur approvisionnement et leur fonctionnement peuvent varier.
Paiements locaux : ils sont courants pour les résidents, mais leur accès peut être différent pour un visiteur étranger.
Points importants à vérifier
Les frais exacts, le taux de change appliqué, les plafonds et les règles de change doivent être confirmés auprès de votre banque, de l’émetteur de votre carte et, si nécessaire, des autorités ou services compétents. L’acceptation d’une carte étrangère dans un commerce précis ne peut pas être garantie à l’avance. Adaptez toujours votre réserve d’espèces à votre itinéraire et aux conditions rencontrées sur place.
Questions fréquentes
Q1. Faut-il emporter beaucoup d’espèces pour un voyage au Nigeria ?
R1. Il est préférable de prévoir des nairas pour les petits achats, les transports, les marchés et les vendeurs indépendants, sans dépendre uniquement des espèces. Le montant utile dépend de votre itinéraire, de la durée du séjour et de votre accès réel aux cartes et aux distributeurs.
Q2. Une carte bancaire française fonctionne-t-elle facilement au Nigeria ?
R2. Elle peut être acceptée dans certains hôtels, restaurants, supermarchés et commerces structurés des grandes villes. Toutefois, cela dépend du terminal, de la connexion, du réseau bancaire et de l’établissement. Vérifiez aussi l’activation internationale, les plafonds et les frais auprès de votre banque.
Q3. Comment réduire les frais de retrait et de change en nairas ?
R3. Comparez avant le départ les frais de retrait à l’étranger, les commissions de change et les plafonds de votre carte bancaire classique, d’une carte de voyage ou d’un compte multidevises. Consultez les conditions à jour, car le taux effectivement appliqué et les frais du distributeur peuvent varier selon l’opération.